AI 做数据资产入表:确权八千起步,一份估值报告能卖五万
这门生意的特殊之处在于:它是由一条会计规定催生出来的。《企业数据资源相关会计处理暂行规定》全面实施后,企业可以把合规的数据资源确认为资产、写进资产负债表。听起来只是一条会计政策,但它带来了一连串真实需求——数据要确权、要治理、要估值、要过审计、要在财报里如实披露。而且多地国资委已经把数据资产入表纳入国企考核体系,需求从「要不要做」变成了「怎么高效落地」。
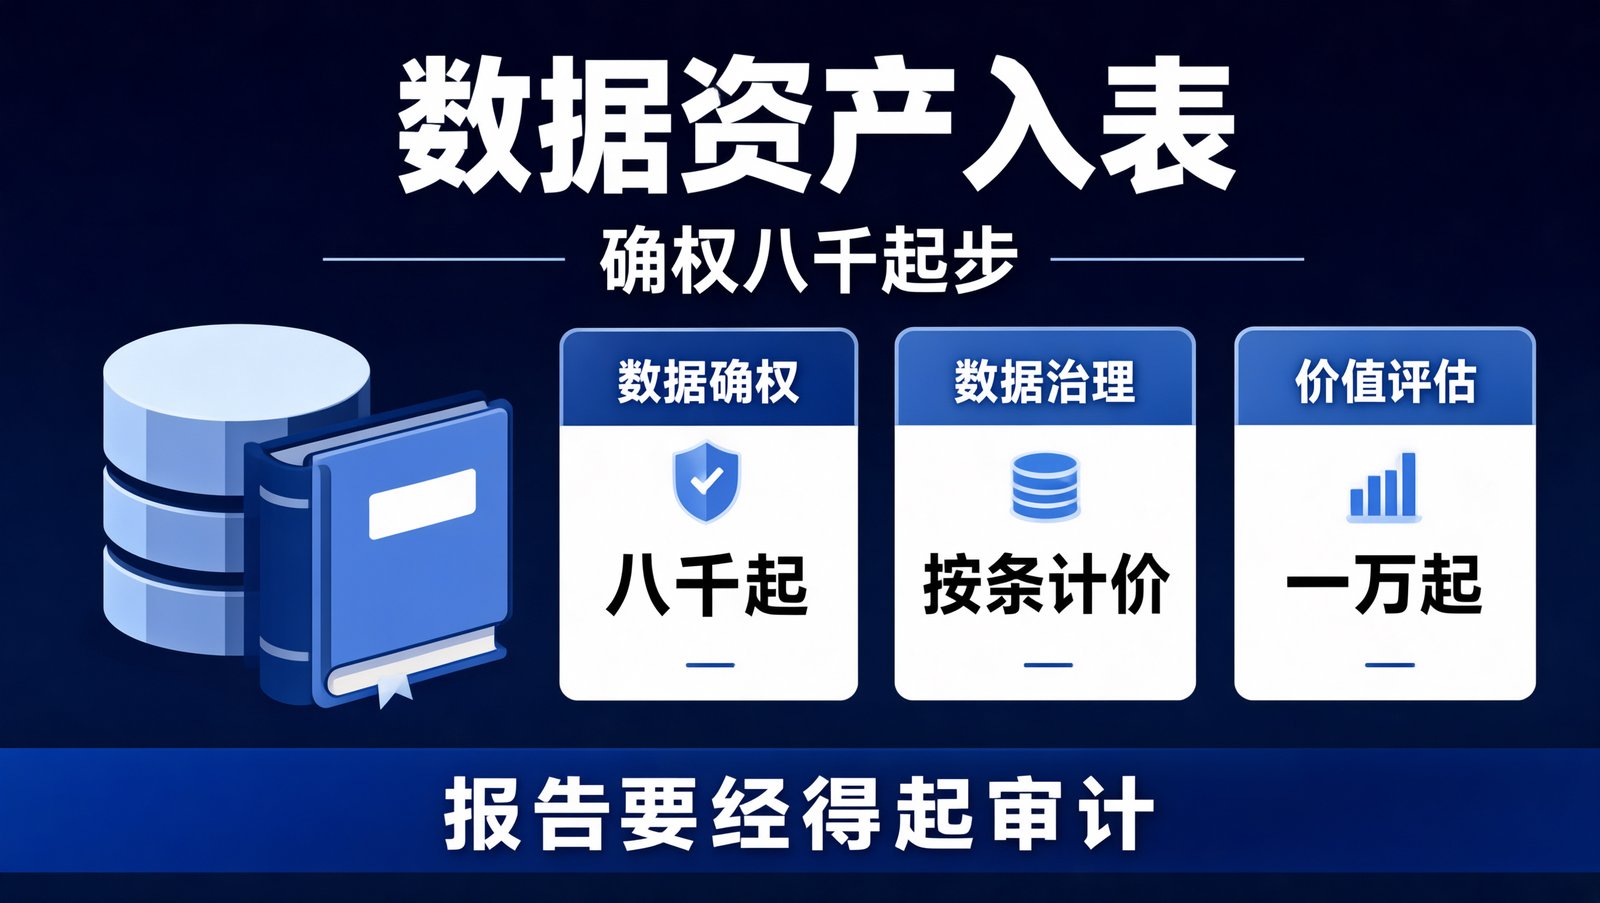
先说钱怎么算,因为这门生意没有统一定价,只能按模块拆。行业内的常见口径是:确权环节——小微企业数据量 10 万条以内的项目,8000 到 15000 元;中型企业 10 万到 100 万条,15000 到 50000 元;大型集团超过 100 万条,50000 到 150000 元。治理环节看数据处理量:基础的数据清洗标准化 0.05 到 0.2 元每条,复杂的脱敏整合 0.2 到 0.8 元每条,另加 10000 到 100000 元的项目实施费。价值评估环节,一份符合审计要求的标准化价值评估报告,10000 到 50000 元不等。
如果是面向国企和上市公司的「入表—融资—交易」一体化服务,客单价完全是另一个量级:前期数据盘点、质量评估与会计处理建议,客单价 20 万到 80 万元;中期出具符合银行风控标准的资产评估报告支持质押融资,佣金比例 1% 到 3%;后期推动数据产品在交易所挂牌,长期交易分润 5% 到 15%。
三种估值方法,客户该用哪一种
这是客户问得最多、也最容易讲错的地方。行业里通用的合规估值方法有三种:
- 成本法(中小企业首选)。把建设成本、治理成本、人力成本、运维迭代成本加总,减去系统建设分摊和后续运维投入。优势是证据链完整、可追溯、可审计、风险最低,是目前约 90% 企业的主流落地方式。
- 收益法(有数据变现业务的企业)。基于未来持续收益折现:数据服务订阅收入、行业报告销售收入、数据赋能带来的降本增量。贴合商业价值,适合融资、评优、国资考核场景。
- 市场法(辅助参考)。对标市场同类数据产品售价修正差异。一般不作主估值依据,只做辅助佐证。
还有两条客户必须知道的会计规则:第一,入账要分资本化和费用化——长期复用、持续迭代、使用周期超一年的进无形资产,短期使用、一次性采购的计入当期损益。第二,不得直接以评估值入账,初始计量以历史成本为核心。这是很多客户想「把估值做高一点」时最常踩的线。
为什么这活 AI 能帮上大忙
数据资产入表的核心交付物是报告,而报告的大部分内容,本质是「把散落在各个系统里的数据事实,整理成审计看得懂、监管认得出的结构化文档」。这正是 AI 的强项:
- 数据资源盘点清单。把企业各业务系统里的数据表、字段、更新频率、存储位置梳理成台账。这是全流程的地基,也是最枯燥的部分,AI 可以按模板批量结构化。
- 成本归集与分摊说明。把采购成本、开发成本、登记费、评估费等按项目归集,说明哪些能资本化、哪些必须费用化。关键在「成本—数据资产—会计科目」三者对得上,AI 最擅长做这种交叉对齐。
- 价值评估报告文本。成本法的逐项成本论证、收益法的收益预测逻辑与参数假设。参数必须客户提供,但论证框架、敏感性说明、假设披露,AI 起草得非常快。
- 财报披露文本。要求披露数据资产类别、来源、权利归属、登记编号、有效期、估值方法、摊销政策、减值情况、主要风险。这是一张长清单,逐项写全且不夸大,AI 比人更不容易漏。
- 合规风险自查。数据来源是否合法、是否完成匿名化去标识化、重要数据是否评估、跨境是否申报。把客户的数据流描述给 AI,让它按监管关注点逐条列出风险项。
一个可以直接抄的提示词骨架:
全流程 SOP
- 第一步,可行性初筛。不是所有数据都能入表。先判断三件事:数据来源是否合法、权属是否清晰、成本能否可靠计量。三项缺一项,建议客户先别启动,这一步免费做,也是专业度的第一次展示。
- 第二步,数据资源盘点。进入企业各业务系统,把可识别、可计量、可管理的数据资源梳理成台账。这一步的工作量常被低估,也是报价时最容易亏钱的地方。
- 第三步,数据治理与合规处理。按最小必要原则做匿名化、去标识化,留存完整授权与合规评估记录。处理量决定这一段的报价,按条计价时要把样本量先测准。
- 第四步,确权与登记。协助完成数据产权登记,整理权属证明材料。确权是入表的前提,登记材料如实提交,不提供虚假或重大遗漏的材料。
- 第五步,估值与报告出具。选择合规估值方法,委托具备资质的专业机构出具评估报告。记住两条硬规则:初始计量以历史成本为核心,不得直接以评估值入账;坚持未来适用法,不追溯调整。
- 第六步,会计处理与入表。由企业财务部门按准则做账,区分资本化与费用化,确定摊销年限(常规 3 到 5 年,行业高迭代数据 2 到 3 年)。
- 第七步,披露与审计配合。在财务报告中如实披露,并配合会计师审计。你的价值是提前把口径对齐,别等审计进场才发现成本归集口径和披露口径打架。
- 第八步,后续计量与减值。每年至少开展一次减值测试,数据失效、登记过期、权利受限的,及时减值或核销,保证账证一致、账实相符。这是常年服务的入口。
关键数字速查
| 项目 | 参考区间 | 说明 |
|---|---|---|
| 确权(10 万条内) | 8000 到 15000 元 | 小微企业常见区间 |
| 确权(10 万到 100 万条) | 15000 到 50000 元 | 中型企业 |
| 确权(100 万条以上) | 50000 到 150000 元 | 大型集团 |
| 数据清洗标准化 | 0.05 到 0.2 元/条 | 另加 1 万到 10 万实施费 |
| 复杂脱敏整合 | 0.2 到 0.8 元/条 | 涉个人信息时复杂度上升 |
| 价值评估报告 | 10000 到 50000 元 | 需符合审计要求 |
| 摊销年限 | 常规 3 到 5 年 | 高迭代数据 2 到 3 年 |
| 国企一体化服务 | 20 万到 80 万 | 另含融资佣金与交易分润 |
三句话报价
- 客户说「我数据多的是,直接入表不就行了」:「数据多不等于能入表。入表要同时满足三件事:来源合法、权属清晰、成本能可靠计量。您说的那批数据如果来源是爬来的,或者成本从来没单独归集过,现在都进不了表。我建议先做一次免费初筛,把能入的和不能入的分开,您再决定要不要往下走。不然做到一半发现主体数据不合规,前面的钱就白花了。」
- 客户说「估值能不能做高一点」:「不能,这条线我不碰。准则写得很清楚,初始计量以历史成本为核心,不得直接以评估值入账。您看到的那些高估值案例,用的是收益法,前提是有实打实的对外变现收入。您如果没有这块业务,硬做高估值,审计第一个不认,后面还有监管处罚的风险。我宁可少赚这份钱,也不给您埋雷。」
- 客户问「入表对我们到底有什么用」:「三个层面。第一是账面——数据从费用变成资产,能改善资产负债结构;第二是融资——合规的评估报告可以做数据资产质押融资,有些地方对评估登记费用还有专项补贴;第三是考核——不少地方国资委已经把数据资产入表纳入国企考核。您先告诉我最想解决哪一个,我按这个目标倒推要做哪些环节,不做的环节不收费。」
避坑清单
- 三条会计纪律不能碰:不追溯调整、不直接以评估值入账、每年至少一次减值测试。坚持未来适用法,只把与数据资产直接相关的成本资本化,日常运维和通用支出一律费用化。这三条是审计最容易问的地方。
- 数据来源合法性是前置条件,不是后面补的材料。杜绝爬虫、窃密、侵入等不正当手段获取数据;使用第三方数据要有授权协议关键页作为佐证。来源有问题,整条链路都不成立。
- 含个人信息的数据必须先做匿名化、去标识化。落实单独同意、最小必要、目的限制原则,留存完整授权与合规评估记录。这一步不能省,也不能事后补签。
- 别把登记等同于绝对确权。在披露时要客观说明数据产权登记的证据效力,不夸大价值、收益与变现前景。这句话既是给客户的提醒,也是给自己的免责边界。
- 交付成果要经得起审计,不是做给客户看的漂亮报告。客户自制的成果经常不被审计认可,钱花了还得重做。报价时就要说清楚交付物标准,以及是否配合审计问询。
- 按条计价的项目,先测准样本量再签合同。数据治理的报价直接挂钩处理量,开工前做抽样估算,合同里写明总量浮动区间和超出部分的计价方式,否则很容易做到一半发现工作量翻倍。