可行性研究报告代写:按投资额分档,一单三万起
如果说站内的白皮书代写是「B2B 内容的最高客单」,那这一篇要讲的是另一个量级的品类:可行性研究报告(简称可研)代写。它一个单子动辄三万、五万、十万,是纯文稿类生意里客单价最高的一档,而且需求极其稳定——企业要立项、要备案、要拿银行贷款、要申请政府补贴、要招商引资、要上董事会,几乎每一个「要花钱的大决定」背后,都得先有一本可研报告。
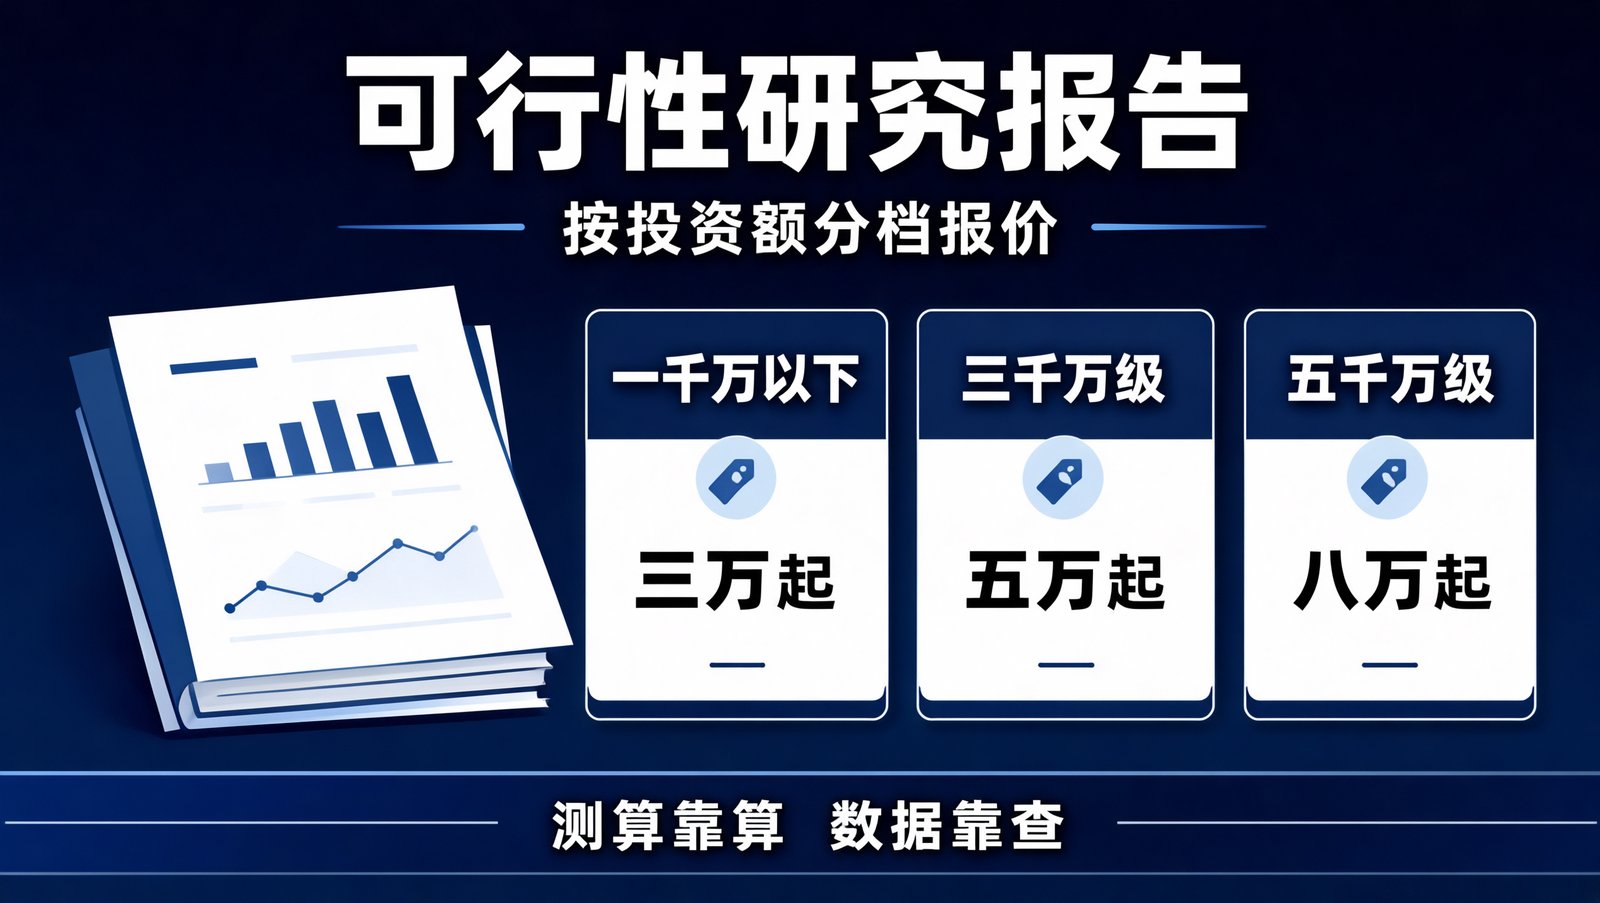
它的定价逻辑也特别清晰,是按投资额分档的:项目总投资 1000 万以下的,3 万起;1000 万到 3000 万的,5 万起;3000 万到 5000 万的,8 万起;1 亿到 5 亿的,10 万起。换一个维度看用途:纯做立项 / 备案用的,3 万到 10 万;用于银行贷款的,因为银行审得更细、还要配合贷后检查,报价会到 5 万到 15 万。另外两个容易忽略的加价项:加急要上浮 30% 到 50%(政府申报窗口和银行贷款卡时间,客户愿意为「快」付钱);由甲级资信单位出具比乙级高出 20% 到 40%。
一本可研报告里到底有什么
可研报告的「标准骨架」非常成熟,全国各个行业大同小异。客户付的钱,主要是买这套结构的完整性,以及每一章背后能站得住的数据:
| 章节 | 核心内容 | AI 的参与度 |
|---|---|---|
| 总论 | 项目背景、建设必要性、编制依据 | 高,可起草 |
| 市场分析 | 行业规模、供需、竞争格局、目标市场 | 中,数据必须人工核 |
| 建设方案 | 选址、规模、工艺路线、设备清单 | 中,依赖客户提供 |
| 技术与设备 | 技术来源、工艺流程、设备选型与报价 | 中 |
| 环保与节能 | 环评要求、能耗、节能措施 | 高,但结论须核对 |
| 组织与进度 | 组织架构、人员配置、实施进度表 | 高 |
| 投资估算与筹资 | 建设投资、铺底流动资金、资金来源 | 高,是计算不是写作 |
| 财务评价 | IRR、NPV、投资回收期、盈亏平衡 | 高,公式计算可代 |
| 风险分析 | 市场、技术、资金、政策风险与对策 | 高 |
| 结论与建议 | 整体可行性判断 | 高 |
其中真正体现专业度、也最容易出错的是财务评价那一章——内部收益率(IRR)、净现值(NPV)、投资回收期、盈亏平衡点,这些不是「写」出来的,是「算」出来的。好在这些恰恰是 AI 加电子表格最擅长的部分:你让它按给定的投资额、收入预测、成本结构、折现率,把十年现金流表搭出来并计算指标,它比人手算快得多,也更不容易出错。但前提是——输入的每一个假设(单价、销量、成本率、折现率)都必须有依据,要么来自客户,要么来自可查的行业数据,绝不能拍脑袋。
最重要的一条红线:资质
这一条必须先讲,因为它决定你能接什么活、用什么姿势接:用于政府审批、银行贷款、上市募投等正式场景的可研报告,通常要求编制单位具备工程咨询单位资信证书(甲级或乙级),报告要盖章、要能承担相应责任。个人或没有资质的团队,不能说自己是「编制单位」去出正式报告。
那没有资质的人怎么做这门生意?答案是把角色定位成「编制支持 / 技术方案与测算部分的承做方」,与有资质的咨询单位合作,或者承接那些对资质要求不严的用途(如企业内部决策参考、招商材料、初步立项论证)。这不是退而求其次,而是行业里的常态分工:有资质的单位负责签字盖章和总体责任,承做方负责把大量章节和测算做扎实。想清楚这条线,你就不会因为「接了一个盖不了章的单」而砸掉口碑。
全流程 SOP:一份可研是怎么做出来的
- 接单先问四件事。投资额多大、用途是什么(立项 / 贷款 / 补贴 / 招商)、有没有时间节点、是不是必须盖章。这四个答案直接决定报价和你能不能接。
- 要资料清单。发给客户一份「可研资料清单」:项目基本情况、投资构成、场地、设备、人员、已有订单或意向协议、财务现状、政策依据。资料齐不齐,直接决定工期——最好的筛选办法就是「资料不全不接」。
- 搭财务模型(核心)。用电子表格按投资额拆建设投资、铺底流动资金,按产能和单价预测收入,按成本结构算利润,再算 IRR、NPV、回收期。这一步做出一个可调参数的模型,客户改数字你能当天重算,这是专业度和效率的分水岭。
- 分章起草。AI 出手把总论、市场、技术、环保、组织、风险、结论这些「叙述型」章节起草出来,你补行业数据和客户实际情况。
- 数据来源核验。市场分析里的每一个外部数字,都要标出「来自哪个报告、哪一年、什么口径」。银行和政府评审最反感的一定是「查不到出处的判断」。
- 编制审核与修改。客户内部评审 + 合作资质单位技术把关,按评审意见改。合同里写清含几轮修改。
- 交付与陪审。提交后如果进入评审、答辩、贷审会环节,配合答疑。这部分可以打包成增值服务。
三句话把报价谈下来
- 客户说「可研报告不就是写几十页纸吗,怎么这么贵」:「纸不值钱,值钱的是书里那套财务测算——IRR 能不能算到银行认、投资估算别被人一眼挑出漏洞、市场数据都有出处。真正麻烦的是后面您拿去贷审会,评审员每问一句都得答得上来。这份报告是您的『答辩稿』,不是作文。」
- 客户说「我只要盖个章走流程,越便宜越好」:「如果您只是走内部流程,我们可以按精简版做,砍掉部分章节、报价降下来;但如果这份报告要送银行或政府,该有的测算和数据一条都不能省——省的这点钱,可能抵不上被退回重做耽误的一个月。」
- 客户催「一个星期能不能出」:「可以加急,加急费在原价基础上上浮 30% 到 50%,因为要加人手、日夜排期。但前提是您的资料今天就能给齐;资料晚一天,后面的工期都得顺延。」
避坑清单
- 先确认资质要求,再承诺交付。接单时最好直接问客户:「这份报告送去哪里、要不要盖章、有没有指定资质要求?」把「盖章」和「不盖章」的价格、责任范围在合同里分开写,是保护自己的第一道防线。
- 绝不编造市场数据。AI 很容易给你编出「某行业年增长 18.7%」这类漂亮但查不到的数字。所有外部数据必须可溯源,查不到就不用,或者标注「据客户提供」。这是这门生意的信誉底线。
- 财务测算的假设要客户确认。单价、销量、成本率这些假设由客户提供并书面确认,你只负责「按假设算」。否则项目真出了问题,客户会反过来怪你算得乐观。
- 资料不全不硬接。缺关键资料又不肯补的客户,做出来一定扯皮。宁可推掉,也不要接一个注定要返工的活。
- 加急要真的加资源。收了加急费却交付不了,是这一行最常见的纠纷来源。先确认排期再做承诺,而不是先承诺再去挤时间。